איחוד הלוואות – כשכל ההחזרים מתחברים לפתרון אחד
אם יש לך יותר מהלוואה אחת – למשל, משכנתא, הלוואת רכב, מינוס קבוע או תשלומים בכרטיסי אשראי – אתה כנראה מכיר את התחושה הזו של מרדף מתמשך. כל חודש אתה נזכר בתשלום אחר, מול גוף אחר, בריבית שונה, ולפעמים אתה כבר לא בטוח כמה אתה באמת משלם בסך הכול. איחוד הלוואות הוא לא קסם כלכלי, אלא כלי ניהולי שמאפשר לך לחבר את כל ההחזרים לפתרון אחד מסודר. במקום לחיות בתחושת עומס ובלבול, אתה מקבל החזר חודשי אחד ברור, פריסה נוחה יותר, ובמקרים רבים גם חיסכון אמיתי לאורך זמן. זה לא רק עניין של נוחות – מדובר בשינוי מהותי בגישה לניהול כלכלי.
במקום לחיות בתחושת "כיבוי שריפות" ולשלם לכל מיני גופים בלי תוכנית מסודרת, איחוד הלוואות מאפשר לך לראות את כל התמונה. זה תהליך שמתחיל בהבנה של כמה אתה חייב באמת, ממשיך בבחינה של כל הלוואה לגופה, ומסתיים בתכנון פתרון כולל. כשזה מתבצע נכון, לא רק שאתה משלם פחות, אלא אתה מקבל מחדש את התחושה של שליטה ויציבות – וזה שווה המון.
מה זה איחוד הלוואות, בפועל?
המהות של איחוד הלוואות פשוטה: אתה לוקח את כל ההתחייבויות הקיימות – הלוואות אישיות, הלוואות מהבנק, הלוואות חוץ בנקאיות, מינוס קבוע או תשלומים בכרטיסי אשראי – וממזג אותן להלוואה אחת כוללת. לרוב, אם יש לך נכס, התהליך מתבצע דרך המשכנתא: או על ידי הגדלה של המשכנתא הקיימת, או באמצעות מחזור מלא שמשלב את כל החובות הקיימים לתוך מסגרת מימון אחת. המטרה העיקרית היא לייצר החזר חודשי אחד במקום כמה, לפרוס את הסכום לתקופה ארוכה יותר, ולהוזיל את הריבית הממוצעת שמשולמת על כל הלוואה בנפרד.
מעבר לעניין הטכני, איחוד הלוואות הוא גם תהליך רגשי: במקום לדחות הודעות מהבנק, להיבהל מכל טלפון לא מזוהה או לשכוח כל פעם תשלום אחר – אתה עובר למצב שאתה יודע בדיוק מה אתה משלם, מתי, ולמי. יש לך שליטה, יש לך יכולת תכנון, ואתה מפסיק "לכבות שריפות". כשעוברים מאי-ודאות לתוכנית פעולה מסודרת, זה משפיע לא רק על חשבון הבנק – אלא על כל ההתנהלות הכלכלית והמשפחתית.
למי זה באמת מתאים?
איחוד הלוואות מתאים כמעט לכל מי שמרגיש שהמצב הפיננסי שלו יצא משליטה – גם אם מבחוץ הוא נראה "רגיל לגמרי". רוב המשפחות בישראל נושאות על גבם לא רק משכנתא, אלא גם הלוואות נוספות שנצברו לאורך השנים – לרכב, לחתונה, לשיפוץ או לתקופות של קושי זמני. איחוד ההלוואות רלוונטי במיוחד לבעלי נכסים, משום שניתן לשעבד את הנכס ולקבל הלוואה בתנאים טובים בהרבה ממה שמקבלים במסלול צרכני רגיל.
מעבר לכך, התהליך מתאים למי שמעוניין לעשות סדר מחדש. לפעמים זה מגיע מתוך תחושת חנק, ולפעמים זה פשוט מתוך הבנה שזה הזמן לשדרג את רמת החיים – לא על ידי לקיחת עוד הלוואה, אלא על ידי הפחתת תשלומים מיותרים, ריביות גבוהות ותשלומים חודשיים שמצטברים לסכומים כבדים. זה פתרון למי שרוצה להרגיש בשליטה, לא למי שמחפש עוד תיקון זמני.
איך זה עובד בפועל?
התהליך מתחיל באבחון. בודקים את כל ההלוואות הקיימות: כמה נשאר לשלם, מה הריבית, לאיזה תקופה, מול איזה גוף. אחר כך מנתחים את גובה ההכנסה הפנויה, את שווי הנכס (אם יש), ואת האפשרות לגייס מימון נוסף דרך המשכנתא. לרוב, הבנק או הגוף המממן מציע פתרון של הלוואה ארוכת טווח, בפריסה שמתאימה להחזר החודשי הרצוי. הסכום מועבר ישירות לסגירת ההלוואות הישנות, ומהרגע הזה יש רק הלוואה אחת – עם תנאים חדשים.
כשעושים את זה נכון, לא רק שמורידים את ההחזר החודשי – אלא מונעים מצב שבו נמשכים תשלומים לתקופות שונות, מתארכות ומכבידות. התכנון מאפשר לבנות לוח סילוקין פשוט, עם נקודת סיום ברורה, ולהחזיר את השליטה לידיים שלך. אם מוסיפים לזה גם ניהול תקציב בסיסי או שינוי הרגלים – ההשפעה ארוכת הטווח יכולה להיות דרמטית.
מה היתרון הכלכלי?
היתרון הראשון הוא כמובן בתזרים המזומנים – כלומר, כמה אתה משלם בכל חודש. אם עד עכשיו שילמת 20,000 ש"ח על משכנתא, רכב, הלוואות נוספות ואשראי – לאחר איחוד הלוואות תוכל לשלם סכום נמוך בהרבה, לפעמים גם 5,000 או 7,000 ש"ח. אבל זה לא נגמר שם. לרוב, הריבית שתקבל במשכנתא תהיה נמוכה משמעותית מהריבית של ההלוואות הקיימות. כלומר, גם לאורך השנים, תשלם פחות ריבית – מה שמתורגם לעשרות אלפי שקלים בחיסכון.
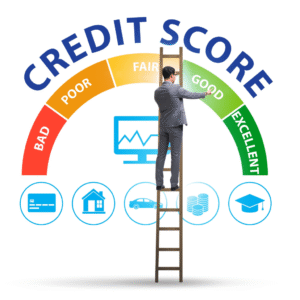
היתרון השני הוא ניהולי – אתה לא צריך לזכור שלושה תאריכים שונים, לוודא שההוראות קבע עברו, או לחשוש שקנס יתווסף על איחור בתשלום ודירוג האשראי יפגע. הכול מתנקז להחזר חודשי אחד, ברור, קבוע, שמתאים לך. כשאתה יודע בדיוק כמה אתה משלם, אתה גם יכול להתחייב לתוכניות עתידיות – לשדרוג הבית, להשקעה, אפילו לחופשה משפחתית – בלי להרגיש אשם או לחיות על הקצה.
מה הסיכון?
הסיכון המרכזי הוא שתרגיש הקלה, ואז תחזור להרגלים הישנים. לא מעט אנשים לוקחים איחוד הלוואות כדי לצאת מהלחץ, ואז ממשיכים להוציא, להיכנס שוב להלוואות, וכעבור שנה מוצאים את עצמם עם חוב כפול. לכן, איחוד הלוואות צריך להיעשות כחלק מתוכנית. לא עוד פלסטר. אם אתה לא מוכן לשנות את דפוס החשיבה שלך, התהליך לא באמת יעזור אלה יהיה רק פלסטר זמני וייפגע בך לאורך זמן.
סיכון נוסף הוא פריסת יתר – אם תבחר לפרוס את ההחזר על פני תקופה ארוכה מאוד, אתה אמנם תשלם פחות כל חודש, אבל תשלם יותר לאורך זמן. גם לזה יש פתרון: לבנות תוכנית החזרים שמבוססת על תזרים ריאלי, ולשלב אופציה להחזרים מוקדמים ככל שמתאפשר. זה לא עניין טכני – זו אסטרטגיה שיכולה לחסוך עשרות אלפי שקלים ולהחזיר אותך למסלול הרבה יותר מהר ממה שנדמה.
מה ההבדל בין איחוד הלוואות בנקאי לחוץ־בנקאי?
אם יש לך נכס, או דירוג אשראי תקין, הדרך המומלצת היא תמיד איחוד הלוואות דרך הבנק. הריביות נמוכות יותר, התנאים שקופים, והמערכת מפוקחת. אבל אם הבנק לא מאשר – למשל, בגלל בעיות עבר, הכנסות לא יציבות, או שווי נכס נמוך מדי – אפשר לבדוק גם איחוד הלוואות חוץ־בנקאי. מדובר בגופים פרטיים או מוסדיים שנותנים הלוואות בגיבוי נכס קיים, בתנאים גמישים יותר, אבל גם בריבית גבוהה יותר.
ההבדל המהותי הוא לא רק בעלות – אלא גם באופי ההתקשרות. בבנק יש תהליך ברור, נהלים ברורים, ושקיפות. בגוף חוץ־בנקאי – צריך לבדוק כל פרט: עמלת פתיחת תיק, קנס פירעון מוקדם, ביטחונות, והאם יש מסלול יציאה. לכן חשוב מאוד ללוות את התהליך עם איש מקצוע, שמבין גם את העולם הבנקאי וגם את התחום החוץ־בנקאי – ויודע להבחין בין פתרון זמני למסלול שיכול להרוס.
רוצה לדעת אם זה רלוונטי עבורך?
אם אתה קם כל בוקר בתחושת חנק, לא מצליח להבין איך נגמר לך הכסף עוד לפני האמצע של החודש, וכל שיחה מהבנק מעוררת בך חרדה – אולי הגיע הזמן לבדוק את האפשרות של איחוד הלוואות. זה לא פתרון קסם, אבל זה כן שינוי מהותי. אם עושים את זה נכון – זה משנה הכול.
השאר כאן פרטים. אני אבדוק את המצב שלך, נבנה תמונה פיננסית מלאה ונראה אם אפשר לעזור. בלי התחייבות, בלי טריקים, בלי אותיות קטנות. אם אפשר לשנות את ההווה הפיננסי שלך – נעשה את זה יחד.