משכנתא למסורבים – מה עושים כשהבנק אומר "לא"?
המונח משכנתא למסורבים הפך בשנים האחרונות למושג מוכר יותר ויותר בקרב ישראלים רבים. מדובר במצבים שבהם אנשים מן השורה – רווקים, משפחות, גרושים, עצמאיים או שכירים – פונים לבנק במטרה לקבל משכנתא, אך נתקלים בסירוב, לעיתים מיידי ולעיתים לאחר מספר שלבים בתהליך. סירוב כזה עשוי להיראות כסוף הדרך, אך בפועל מדובר רק בתחילתה של דרך חדשה ומורכבת יותר, שדורשת ידע, ניסיון וגישה אסטרטגית לניהול התהליך.
הבשורה החשובה ביותר היא זו: גם אם קיבלתם סירוב, אינכם לבד. קיימות דרכים רבות להתמודדות עם מצב זה, כולל פתרונות חכמים הן בתוך המערכת הבנקאית והן מחוצה לה. המאמר שלפניך נועד לפרוס בפניך את התמונה המלאה – מה זה בכלל משכנתא למסורבים, למי זה רלוונטי, מהן הסיבות השכיחות לסירוב, ואיך אפשר להתקדם לעבר קבלת מימון למרות הכול.
מהי משכנתא למסורבים ולמה היא בכלל קיימת?
כאשר אנו מדברים על משכנתא למסורבים, הכוונה היא למסלול ייעודי שנועד לתת מענה לאנשים שפנו לבנק – אך נדחו עקב קריטריונים של סיכון אשראי. הבנק, כגוף מסחרי המוגבל ברגולציה, בוחן כל בקשה באופן מדוקדק, ומעריך את רמת הסיכון להחזר ההלוואה. אם המערכת מזהה סיכון מוגבר – היא בוחרת לדחות את הבקשה או להציע תנאים מכבידים מאוד, שאינם ישימים ללקוח.
הבעיה היא שלעיתים רבות ההחלטה אינה משקפת את הפוטנציאל הכלכלי האמיתי של הלווה. ייתכן כי מדובר באדם שהשתקם כלכלית, עצמאי שצבר יציבות, או מישהו שחווה תקופה קשה זמנית. משכנתא למסורבים נועדה לאפשר גישה חדשה, שאינה נשענת רק על אלגוריתם דירוג האשראי הבנקאי, אלא על בחינה עמוקה של מכלול הנתונים, כולל שיקולים עתידיים והצגת תמונה מלאה של ההתנהלות הכלכלית.
מדוע לקוחות נדחים על ידי הבנקים? – הגורמים לסירוב
דירוג אשראי שלילי והשפעתו הישירה
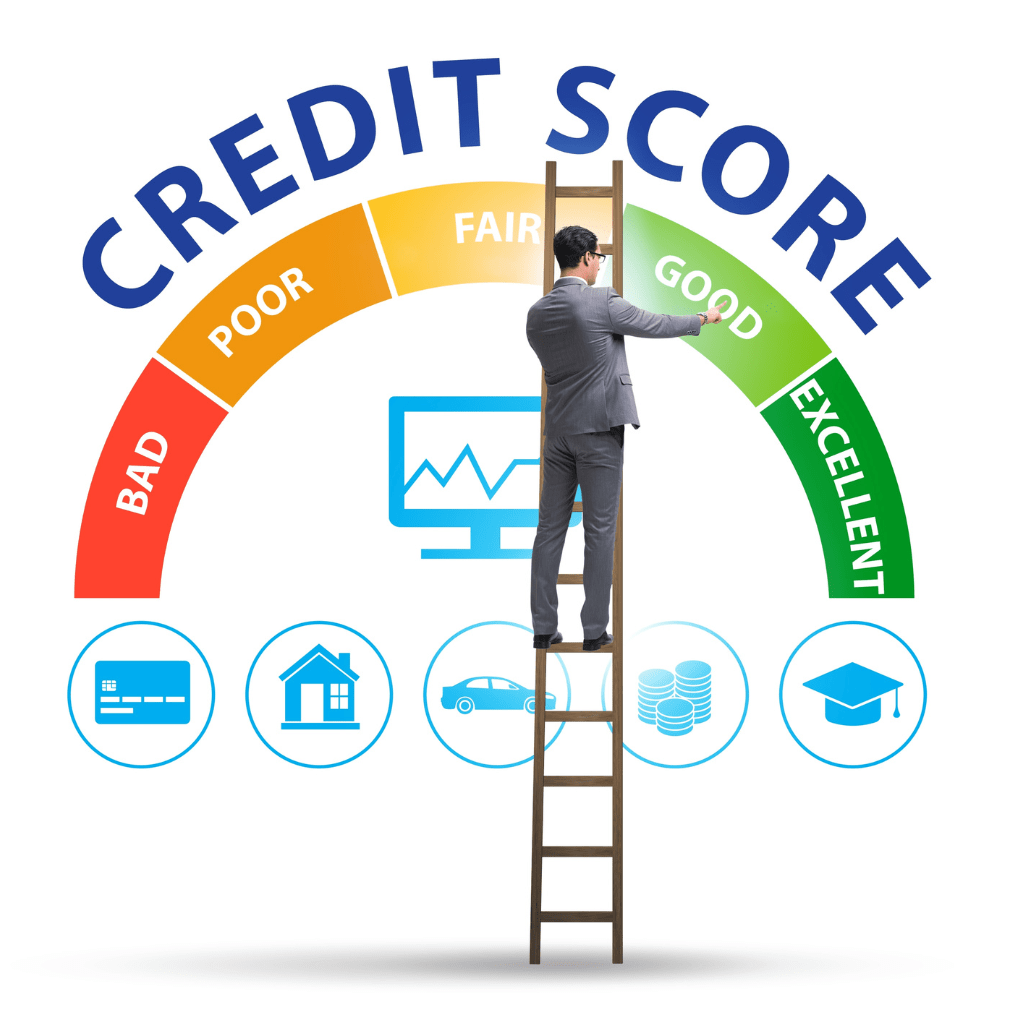
אחד הגורמים המרכזיים לקבלת סירוב הוא דירוג אשראי נמוך או שלילי. זהו נתון שמרכז את כל ההתנהלות הפיננסית של האדם בשנים האחרונות – כולל עמידה בהחזרים, מסגרות אשראי, צ'קים חוזרים, עיכובים בתשלום הלוואות, חריגות מהמסגרת בבנק ועוד. כאשר הדירוג נמוך, הבנק מפרש זאת כסיכון גבוה ולכן דוחה את הבקשה על הסף או מצריך ערבויות כבדות שלא תמיד קיימות.
חשוב להבין שדירוג אשראי שלילי אינו גזירת גורל. ניתן לשפר אותו על ידי ניהול זהיר של החשבון, סגירת התחייבויות, ושמירה על יציבות לאורך זמן. כמו כן, במקרים רבים הנתונים המוצגים בדוח אינם מעודכנים או כוללים טעויות – תופעה שאינה נדירה במאגרי מידע בנקאיים. יועץ מקצועי יכול לנתח את הדוח, לאתר כשלים ולבנות אסטרטגיה לתיקון ושיפור הפרופיל האשראי.
בעיות נלוות בהתנהלות הפיננסית
גם ללא דירוג שלילי, הבנקים בוחנים לעומק את צורת ההתנהלות הכלכלית בפועל. חשבונות בנק שמצביעים על מינוס כרוני, העברות רבות בין חשבונות, אשראי מנוצל עד תום או ריבוי הלוואות לטווח קצר – כל אלה גורמים לחשדנות. הבנק רוצה לראות עקביות, שליטה ויציבות – תכונות שמעידות על יכולת להחזיר את המשכנתא לאורך שנים.
לעיתים קרובות ללקוח יש הכנסות גבוהות, אך אין ביכולתו להוכיח אותן באמצעות מסמכים רשמיים כמו תלושי שכר או דוחות רווח והפסד. במצב כזה, הבנק מתקשה לאמוד את רמת הסיכון ומעדיף לדחות את הבקשה – גם אם בפועל ההכנסה קיימת. כאן בדיוק נדרש תהליך גישור חכם שיספק מסמכים עקיפים ויבנה תמונה משכנעת.
תיקים פתוחים, עיקולים והיסטוריה של חדלות פירעון
המערכת הבנקאית נרתעת באופן כמעט אוטומטי מלקוחות שנמצאו בהליכי חדלות פירעון, גם אם אלו הסתיימו זה מכבר. תיקי הוצאה לפועל, עיקולים על חשבון הבנק, או הפטר שניתן לאחר פשיטת רגל – כל אלה נתפסים כאינדיקציה לסיכון מוגבר. גם אם המצב כיום שונה, העבר "רודף" את הלקוח במערכות המידע הפיננסיות.
במקרים כאלה, יש צורך בגישה משפטית וכלכלית משולבת: מצד אחד, הצגת נתונים עדכניים ומשכנעים על ההתייצבות הכלכלית; מצד שני, בניית תוכנית פיננסית ריאלית שתוכיח לבנק (או לגוף אחר) כי ניתן לסמוך על הלקוח מחדש. במקרים מסוימים אף ניתן לפנות לערכאות כדי להסיר רישומים ישנים או לתקן נתונים שגויים.
למי מתאים שירות של משכנתא למסורבים?
שירות ייעוץ לצורך משכנתא למסורבים אינו פתרון גנרי – אלא מסלול מותאם אישית המיועד לאנשים שנפלו בין הכיסאות של המערכת הבנקאית. השירות רלוונטי במיוחד עבור אוכלוסיות שלא עומדות בקריטריונים הקלאסיים של הבנק.
זה כולל אנשים שעברו אירוע כלכלי קשה – גירושין, אובדן עבודה או מחלה – אך התאוששו וכעת מעוניינים לרכוש נכס; עצמאיים עם הכנסות שאינן נרשמות כתלוש שכר קלאסי; עובדים זמניים, פרילנסרים, בעלי עסקים קטנים, ואנשים עם התחייבויות קודמות. גם יזמים ובעלי נכסים מורכבים נתקלים לעיתים בקשיים שנובעים ממורכבות העסקה ולא מחוסר יכולת.
איך נראה התהליך בפועל – קבלת משכנתא למסורבים בשלבים
אבחון מלא של מצבו הכלכלי של הלקוח
התהליך מתחיל בבחינה מדוקדקת של כלל הנתונים הרלוונטיים: דוחות אשראי, תדפיסי עו"ש, הכנסות והוצאות, תיקי הוצל"פ, נכסים קיימים, התחייבויות קודמות ועוד. המטרה היא להבין את הסיפור המלא – לא רק את המספרים, אלא את הנרטיב שמאחוריהם.
אבחון זה מאפשר ליועץ לבנות מפת דרכים ריאלית שתשקף את הסיכויים, החסמים והפתרונות האפשריים. רק מתוך תמונה מלאה ניתן לגבש אסטרטגיה אפקטיבית שתוביל לאישור משכנתא למסורבים בפועל.
רוצים לבדוק אם גם אתם זכאים למשכנתא למרות סירוב?
השאירו פרטים באתר
ונחזור אליכם עם שיחת ייעוץ ראשונית, דיסקרטית וללא עלות.