משכנתא לדירוג אשראי נמוך
בשנים האחרונות יותר ויותר ישראלים מגלים שכשמגיע הרגע לרכוש דירה, לשדרג את הבית או לאחד הלוואות – הם לא מצליחים לקבל משכנתא מהבנק. הסיבה המרכזית לכך? דירוג אשראי נמוך. כלומר, גם אם היום אתה מרוויח טוב, מתנהל באחריות ומצליח לנהל תקציב ביתי בצורה מסודרת – ההיסטוריה הפיננסית שלך ממשיכה לרדוף אותך. המערכת הבנקאית לא שוכחת. כל בעיה או פיגור מהעבר נרשמים, ונשמרים לך ככתם שיכול למנוע אישור משכנתא. במקרים כאלה, צריך להבין שיש עדיין אפשרות לקבל משכנתא לדירוג אשראי נמוך – אבל הדרך אליה שונה, ארוכה יותר, ודורשת הבנה עמוקה של איך המערכת באמת עובדת.
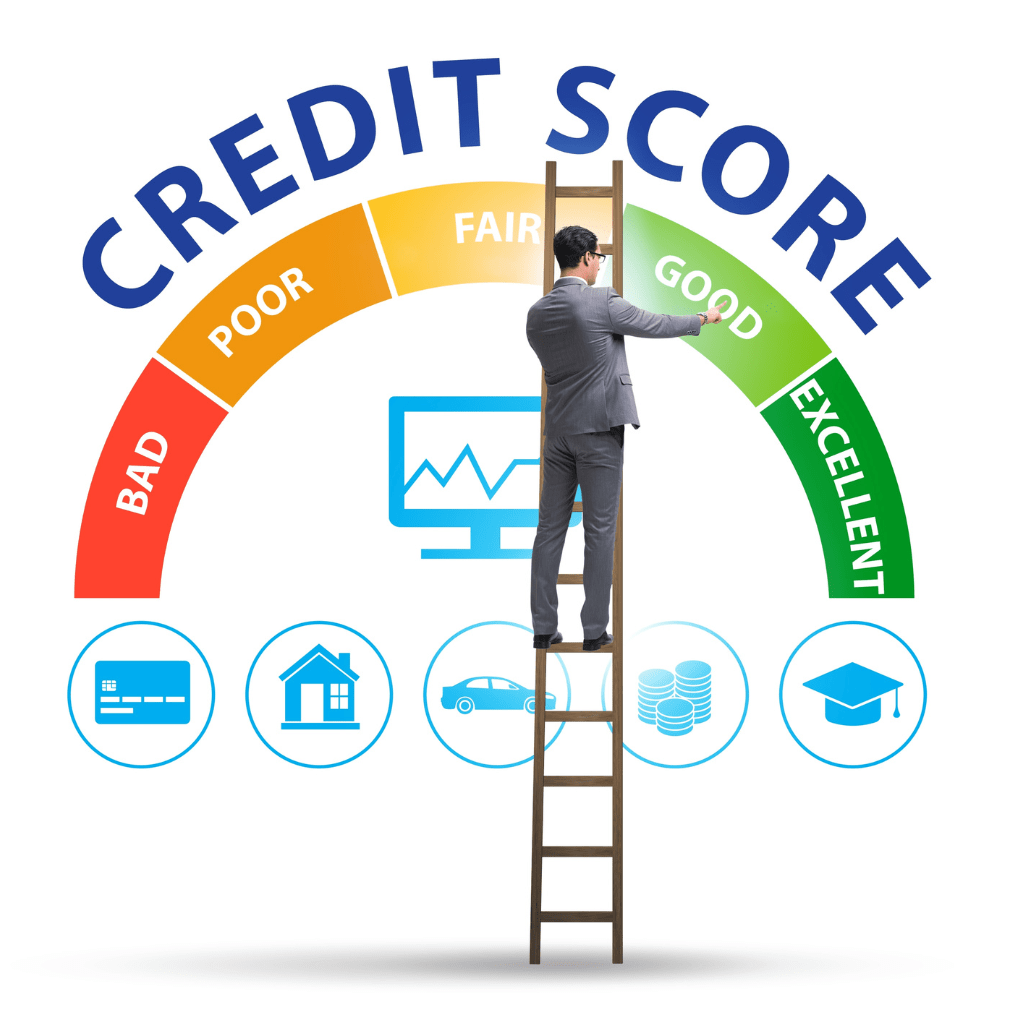
דירוג אשראי נמוך – ממה הוא נוצר ולמה זה כל כך קריטי?
הדירוג שלך הוא בעצם תעודת ההתנהלות הכלכלית שלך. הוא כולל מידע על תשלומים, חובות, מסגרות אשראי, פיגורים, תיקים בהוצאה לפועל, צ'קים שחזרו והוראות קבע שלא כובדו. כל אירוע כזה משפיע על הציון שלך. כשיש הרבה אירועים שליליים, הציון יורד, והבנק – שמחפש לקוחות "בטוחים" – מסרב לתת לך הלוואה. זה פשוט: מבחינת הבנק, הסיכון שאתה תכשל גבוה מדי. גם אם היום הכול מתנהל תקין, המערכת מתייחסת לדירוג שלך כמו שהוא – ציון בלבד, לא סיפור חיים.
הבעיה היא שלא תמיד הציון הזה מספר את הסיפור המלא. אנשים רבים שנפגעו כלכלית בגלל תקופה קשה, בריאות, גירושין או אבטלה – מוצאים את עצמם מחוץ למשחק בלי קשר למצבם היום. הבנק לא בודק נסיבות, אלא נתונים יבשים. לכן, כשפונים לקבל משכנתא לדירוג אשראי נמוך, חשוב להבין בדיוק איפה אתה עומד, מה גרם לדירוג לרדת, ואיך לבנות מסלול חדש שייתן לך סיכוי אמיתי לקבל אישור.
למה הבנק מסרב – ומה זה אומר עליך?
הבנק לא מנסה לפגוע בך – הוא פשוט עובד לפי חוקים. יש לו מודל סיכונים, והוא בודק אותך דרכו. אם ציון האשראי שלך נמוך, הוא נכנס לאזור האדום. מבחינתו, אתה מהווה סיכון להחזר. גם אם אתה כבר לא באותו מקום – גם אם אתה עובד בעבודה מסודרת, משתכר טוב ואין לך שום חובות כרגע – הדירוג הישן שלך עדיין משפיע. וזה לא רק שהבנק אומר "לא" – לפעמים הוא גם לא מסביר למה.
וזה בדיוק המקום שבו הרבה אנשים מתייאשים. הם מנסים פעם אחת, מקבלים סירוב, ומוותרים. אבל האמת היא שזה רק סימן שצריך לפעול אחרת. משכנתא לדירוג אשראי נמוך לא עובדת לפי אותו מסלול רגיל. צריך להכיר את הבנקים שמוכנים להסתכל מעבר לדירוג, צריך לדעת איך להציג את הנתונים, וצריך גם להבין מתי נכון ללכת לפתרון חוץ-בנקאי זמני.
פתרונות בנקאיים וחוץ-בנקאיים – מה ההבדל ביניהם?
פתרון בנקאי מתבסס על תיק מסודר, תזרים חיובי, הסברים ברורים, ובמקרים מסוימים גם ערבויות נוספות. יועץ שמכיר את התחום של משכנתא לדירוג אשראי נמוך יודע לאיזה בנק לפנות, באיזה תזמון, ואיזה מסמכים להגיש כדי לשפר את הסיכוי לאישור. לפעמים, עצם העובדה שמישהו מקצועי מנהל את ההגשה – משנה את כל התמונה בעיני הגורמים הבנקאיים.
כשאין ברירה – הולכים לפתרון חוץ-בנקאי. מדובר בגופים פיננסיים שפועלים באישור ובפיקוח, ומוכנים להעניק משכנתא לדירוג אשראי נמוך גם כשיש כתם בעבר. הריביות גבוהות יותר, אבל לפעמים זו הדרך היחידה לבצע רכישה, לסגור חובות, או למנוע עיקול. חשוב לזכור שזו לא מטרה – אלא אמצעי. לקחת מימון כזה צריך מתוך הבנה שהוא זמני, מתוך תכנון ברור לחזור בעתיד למערכת הבנקאית.
איך נראה תהליך בקשת משכנתא בדירוג נמוך?
התהליך שונה מהרגיל. זה מתחיל בבדיקת עומק של כל ההתנהלות – דוחות אשראי, תדפיסים, היסטוריית תשלומים. אחרי זה בונים סיפור: למה היה דירוג נמוך, מה השתנה, מה קורה היום. זה כולל הכנסה, תעסוקה, תזרים, התחייבויות קיימות. אם יש נכס – זה חשוב. אם יש ערב – עוד יותר טוב. המטרה היא להראות שהעבר הוא עבר, וההווה שונה לחלוטין.
ברוב המקרים, מי שמנסה לבד – לא מצליח. לא בגלל שהוא לא מבין, אלא בגלל שהוא לא יודע איך לדבר את השפה של הבנקים. יועץ מקצועי שמכיר את התחום של משכנתא לדירוג אשראי נמוך יודע להציג את הדברים בצורה שתהיה מקובלת על הגורמים המאשרים. והוא גם יודע מתי לא להגיש – אם עוד לא הגיע הזמן, אם צריך עוד קצת לשפר את הנתונים.
אפשר לקנות דירה עם דירוג נמוך?
כן. זה לא קל, אבל אפשרי. אם יש הון עצמי משמעותי, אם התזרים טוב ואם יש מישהו שיודע לבנות תמהיל נכון – אפשר לקבל משכנתא לדירוג אשראי נמוך גם לצורך רכישת נכס. לעיתים, הפתרון הוא חוץ-בנקאי זמני, עם ריבית גבוהה, עד שניתן למחזר. לעיתים, משלבים בין בנק לבין גוף נוסף. לפעמים משלבים גם עזרה מההורים או בני משפחה.
מה שחשוב זה לבדוק טוב את העסקה: לא להכניס את עצמך למשהו שתתחרט עליו. לבדוק היטב את ההחזרים, את עלות הריבית הכוללת, את הקנסות במקרה של פירעון מוקדם. ולוודא שהתנאים באמת מתאימים לך – לא רק על הנייר, אלא גם בפועל.
ומה עם מיחזור משכנתא?
גם כאן יש אפשרות. אם לקחת בעבר משכנתא, והדירוג שלך ירד מאז – יכול להיות שהבנק לא יסכים למיחזור. אבל גופים אחרים דווקא כן. לפעמים, מיחזור נכון חוסך מאות שקלים בחודש, משפר את התזרים ומאפשר לך להתאזן כלכלית. גם במקרה הזה, משכנתא לדירוג אשראי נמוך היא לא גזירה – היא רק מצב שצריך לדעת איך להתמודד איתו.
התהליך כולל בדיקת התנאים הקיימים, חישוב מסלולים, בדיקת אפשרות לפריסת החוב מחדש, ובחינה של פתרונות נוספים. המטרה לא בהכרח תהיה "לשדרג את המשכנתא" – אלא להציל את התזרים. לוודא שאתה שורד את החודש בלי להיכנס שוב לבור.
למה לא כדאי לפעול לבד?
כי זה מסובך. כי זה דורש ניסיון. כי כל טעות יכולה לעלות ביוקר. כי לפעמים ניסיון אחד לא מוצלח יגרום לעוד ירידה בדירוג. וכי פשוט – יש דרך אחרת. יועץ שמבין משכנתא לדירוג אשראי נמוך יודע להוביל אותך, שלב אחרי שלב, בלי לחץ, בלי בלגן, ובלי הרגשה שאתה לבד מול המערכת.
אם ניסית, קיבלת סירוב, ואתה לא בטוח מה לעשות עכשיו – זה בדיוק הזמן להשאיר פרטים. בודקים, מדברים, ומבינים אם יש דרך. אם כן – נצא לדרך. אם לא – נדע גם את זה.